当下商用LED显示行业格局深度重构,内外市场分化显著。数据显示,2026年全球商用显示核心品类规模预计达301亿美元,海外市场占比高达71%,头部企业海外营收占比过半。而国内市场需求疲软,“国内承压、海外爆火”成为行业新常态。这种两极分化并非短期波动,而是需求结构、技术迭代、商业模式多重变革叠加的结果。
国内市场承压需求收缩叠加低端内卷,存量竞争陷入瓶颈纵观国内商用LED显示屏市场,当前的增长承压并非行业需求枯竭,而是需求结构调整叠加低端内卷严重的双重结果,核心痛点集中在两大维度。首先是核心采购需求收缩,长期以来,国内商用LED显示屏的核心需求依托于政务工程、公共基建、政企采购场景,早期政府指挥中心、演播大厅、公共展示大屏等项目,支撑了行业大半市场规模。但近年来国内政务采购趋于精简、规范化,大型基建类显示项目大幅缩减,原本稳定的存量增长基本盘被动收缩,行业失去了传统增长支撑。
其次是低端市场同质化内卷陷入恶性循环。经过二十年发展,国内LED显示屏产业从早期户外广告屏单一形态,迭代出拼接屏、一体机、数字标牌等全品类产品,常规间距、普通小间距产品技术门槛持续降低。大量中小厂商扎堆低端赛道,产品参数、功能、形态高度趋同,行业竞争彻底沦为低价价格战。厂商为抢占市场份额不断压缩利润空间,最终形成“出货量上涨、营收利润下滑”的畸形态势,进一步加剧了国内市场的经营压力。
海外市场爆发增量空间广阔,国产产品优势充分释放与之形成鲜明对比的是,海外市场凭借增量需求充沛、竞争格局良性、适配产业升级三大优势,持续释放强劲增长动能,成为国内LED显示企业的突围主战场。从市场增量来看,海外市场呈现全域开花的态势,除欧美成熟市场保持稳定需求外,亚洲、拉美、中东等新兴市场迎来基础设施与商业场景双重升级。当地商业综合体、教育机构、商用办公、户外传媒等场景的显示设备更新需求集中释放,填补了国内政务需求收缩的市场缺口,为国产LED显示屏提供了海量增量空间。
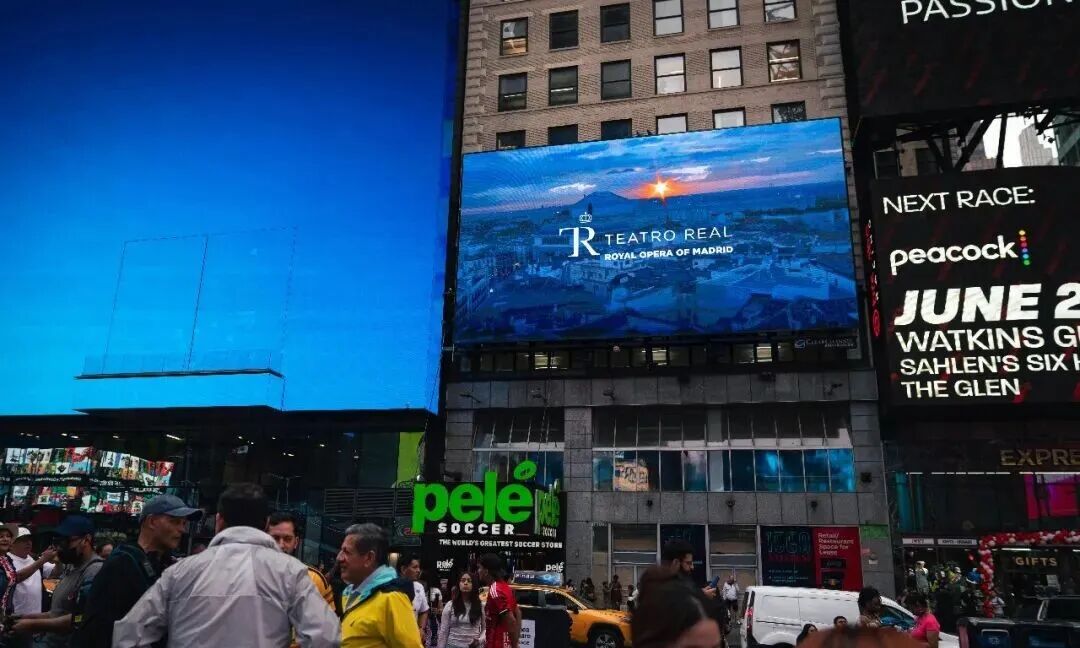
同时,国产产品的技术性价比优势,成为出海破局的核心底气。当前行业小间距产品市场份额高达55.4%,COB、MiP等微间距技术持续迭代,像素间距突破0.4mm,产品画质、稳定性、适配性大幅提升。相较于海外本土品牌,国产商用LED显示屏兼具技术成熟、品类齐全、性价比高的优势,可全方位满足不同区域、不同场景的定制化需求,在全球市场具备极强的竞争力,这也是国产产品海外渗透率持续攀升的核心原因。
分化底层逻辑市场需求与产业价值转型的错配与适配市场分化的底层逻辑,本质是行业价值转型与市场需求的错配与适配。当下商用LED显示行业早已告别单纯的硬件售卖时代,进入“LED+AI”的智能化转型、从硬件交付向系统服务延伸的全新阶段,行业竞争核心从低价比拼,转向技术壁垒、规模效应、系统整合能力的综合较量。
国内市场仍停留在传统硬件竞争思维,低端产能过剩、高端供给不足,多数中小厂商缺乏智能化解决方案与系统服务能力,只能依托低价抢占存量市场,无法适配高端场景、智能化场景的升级需求,市场结构性矛盾突出。而海外市场更认可技术价值与服务价值,对高端小间距、微间距产品,以及智能交互、整体解决方案的需求更高,完美适配国内头部企业的技术升级与价值链转型方向。
行业格局固化集中度提升,企业两极分化加剧从行业发展周期来看,当前行业正处于AI融合与生态竞争的全新阶段,LCD面板大厂跨界入局,行业集中度持续提升,CR4前四名厂商销售额份额已超65%。头部企业凭借技术、产能、服务优势加速出海,进一步放大了海外市场的增长优势,而中小厂商困于国内低端内卷,市场生存空间持续被挤压,行业两极分化趋势愈发明显。71%的海外占比,标志着商用LED行业增长逻辑彻底切换。短期来看,国内低价内卷格局难改,海外是行业核心增量赛道。行业已告别硬件走量时代,转向技术、服务与系统整合的综合竞争,全产业链升级已成必然趋势。长远来看,AI赋能与Micro LED技术突破将开启行业新竞争周期。国内企业需跳出低端内卷,深耕全球市场、迭代核心技术、完成从硬件销售到综合服务的价值链升级,方能筑牢壁垒,实现长期稳健发展。