行业机构预测报告显示,2026年中国大陆商用显示整体市场规模预计将达到574.8亿元,同比增速约1.8%。同期,海外商用显示市场规模预计达841.4亿元,同比增长3.6%,海外增速领先国内约1.8个百分点。这组数据的背后,藏着一个更深层的信号:国内商显行业已经告别过去高速扩张的时代,行业发展逻辑迎来重大转变。
从“量额齐飞“到“量增额减”
过去数年,商用显示市场增长主要依靠硬件出货量拉动。以LED显示屏、液晶拼接屏、智慧会议平板、广告机等硬件产品销售为核心,各大厂商比拼的重点集中在屏幕参数、产品价格、渠道覆盖等方面。
这套逻辑曾经非常有效,但副作用也很明显:企业陷入同质化竞争,主流产品均价在2022年至2025年间累计下降30%至40%,行业平均毛利率下滑约50%。部分上游企业毛利率从16%以上逐季下滑至10%左右,中小企业毛利率普遍低于20%。
LED显示屏领域的数据更为直观。2025年,中国大陆小间距LED显示屏“市场出货面积达到139.1万平方米,同比增长21.6%,但销售额仅为138.2亿元,同比下降3.8%。出货面积涨了超过两成,销售额反而缩水了近4个百分点。
2026年市场开始出现修复迹象。行业监测数据显示,2026年上半年中国大陆小间距LED显示屏销售额达58.0亿元,同比增长3.5%;出货面积59.9万平方米,同比增长9.0%。行业在经历了"量增额减”的阵痛后,难得地收获了"量额双赢”的景气局面。但3.5%的销售额增速,放在整个大盘来看,仍然是一个低速增长的数字。行业企稳了,但远没有回到高增长轨道。
微增长背后的深层逻辑
1.8%的增速并非偶然。从需求端看,LED显示屏的传统应用市场正面临天花板。有行业研究人士指出,产业驱动力正从传统的规模扩张转向技术融合与应用深化的双轮驱动,而主要阻力来源于宏观经济增长放缓与供应链成本的上涨。
成本端的压力尤为突出。2025年以来,金、银、铜等贵金属价格大幅攀升,其中金价累计上涨逾70%,银价涨幅约148%,铜价上涨超36%。这些贵金属在LED封装成本中占比超过70%,成本压力难以通过企业内部降本消化。受此影响,PCB板材“价格上涨20%以上,驱动IC价格上涨50%以上
截至2026年7月上旬,已有近百家LED显示产业链企业发布涨价通知,覆盖芯片、封装、驱动ICPCB、终端显示屏等全产业链环节,部分企业年内已完成三至四轮调价,终端产品的涨幅普遍在5%至15%之间。与此同时,终端市场结构决定了涨价的阻力:教育领域占据大头,价格弹性极低,而政务采购又趋于收缩,因此多数厂商不敢贸然大幅提价。
成本在涨,终端价格却涨不上去。这构成了当前LED显示屏行业最核心的经营矛盾。
竞争逻辑正在被改写
单纯依靠硬件增量拉动市场增长的空间已经十分有限,单一硬件产品利润空间持续收窄,行业内卷加剧。
行业头部企业已经用行动做出了选择。有行业龙头在投资者关系活动中明确表示,坚定执行“以盈利为目的“的销售策略,不打价格战,对毛利低、回款差的项目审慎评估甚至不接,同步对旗下多数LED显示屏产品实施3%-15%的价格上浮调整。这家龙头企业的选择,折射出整个行业的价值取向之变。
与此同时,市场集中度正在加速向头部品牌集中。行业监测数据显示,2026年上半年,排名前四的厂商合计份额达65.6%,其中第一名销售额占比达20%以上。值得注意的是,头部厂商在价值端的集中优势有所松动,并非竞争力减弱,而是COB技术“路线崛起过程中,部分具备先发布局优势的厂商在销售额端快速突破,对传统头部阵营形成有效稀释。
这意味着行业的竞争维度正在发生根本性变化。比拼的不再是谁的屏幕参数更漂亮、谁的价格更低、谁的渠道更广,而是谁能为客户提供更有价值的整体方案。
从“卖屏“到“卖方案
有行业报告分析认为,未来商显行业竞争的核心,将从硬件产品比拼转向智能化系统与综合解决方案服务能力较量。
这并非一句空泛的战略口号,而是正在发生的产业实践。有企业披露了战略转型规划:从传统LED显示屏制造商,向“产品+服务"一体化场景解决方案提供商进行系统性转型升级。公司改变过往以单一硬件销售为主的业务模式,转而以“场景思维”驱动产品与服务创新,聚焦政企服务、智慧交通。公共安全及文商旅等多维场景,通过整合“硬件+软件+内容+服务+运营"资源,为不同行业的客户提供全链条解决方案。
成效已经显现。有企业2025年营收同比下降23.09%,但归母净利润逆势增长34.61%。营收的收缩来自主动选择--对付款条件不佳、回款风险较高的项目主动收缩。利润的增长则源于项目结构优化和风险筛选。宁可少做,也要做对。这是行业从“规模优先“转向“价值优先”的一个缩影。
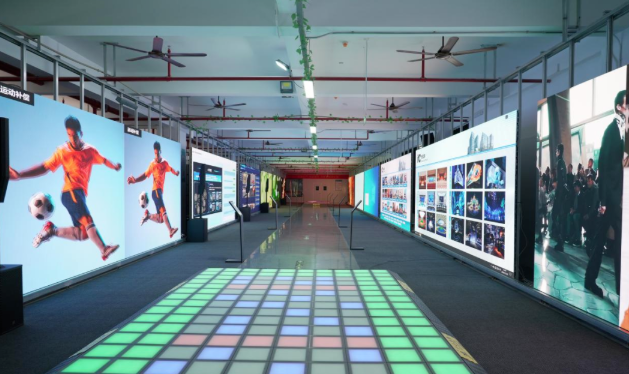
另一家头部企业的转型路径更具标本意义。该公司早些年推出光显平台°,标志着具备提供一体化解决方案的核心能力。随后将智能化提升至集团头号战略,成立独立核算的智能化业务子公司,形成“技术卡位+场景落地”的双轮驱动。如今,公司已从单纯的硬件制造商,进化为“硬件+软件+内容+服务”的全生态解决方案提供商。在文旅板块,其标杆项目包括多个动感球幕影院“和文博展示园等。公司文旅项目以LED光显一体化解决方案为主,同步配套基础视频素材和内容制作服务,以硬件收入为基础,加内容、运维等补充持续性收入。
转型不是选择题,而是必答题
行业逻辑的转变,对每一家商显企业都提出了新的要求。对于商显企业而言,必须加快业务转型从硬件制造商升级为场景服务商,深耕垂直行业需求,打造软硬一体的智能化方案,才能在新一轮市场竞争当中抢占先机。
这一判断已经形成了行业共识。随着下游客户对产品性能、质量稳定性、定制化开发能力及全球化交付能力要求不断提高,行业竞争逐步由单一产品竞争向综合解决方案能力竞争转变,具备持续研发能力、供应链管理能力及全球化服务能力的企业更具竞争优势。
有行业预测认为,2026年中国大陆小间距及微间距LED显示屏市场的出货面积将同比增长15.1%达160万平方米。量在涨,但价的逻辑已经变了。未来的增长不再来自“多卖几块屏”,而是来自”每块屏背后能承载多少价值"。
574.8亿元、1.8%的增速,这组数字的意义不在于它有多高或多低,而在于它标注了一个时代的终结和另一个时代的开始。高速扩张的时代已经落幕,价值深耕的时代正在到来。对于LED显示屏企业而言,谁先完成从“卖屏“到“卖方案”的转身,谁就能在下一个周期中占据有利身位。